Cultura: ABRAOSC apresenta carta com propostas para a cultura
03/10/2026
Esporte: São Paulo e Corinthians decidem Brasileirão feminino
03/10/2026Educação: Educação financeira: quanto guardar para a faculdade Hábitos relacionados ao dinheiro começam na infância; planejamento de longo prazo pode reduzir o valor mensal necessário para custear estudos
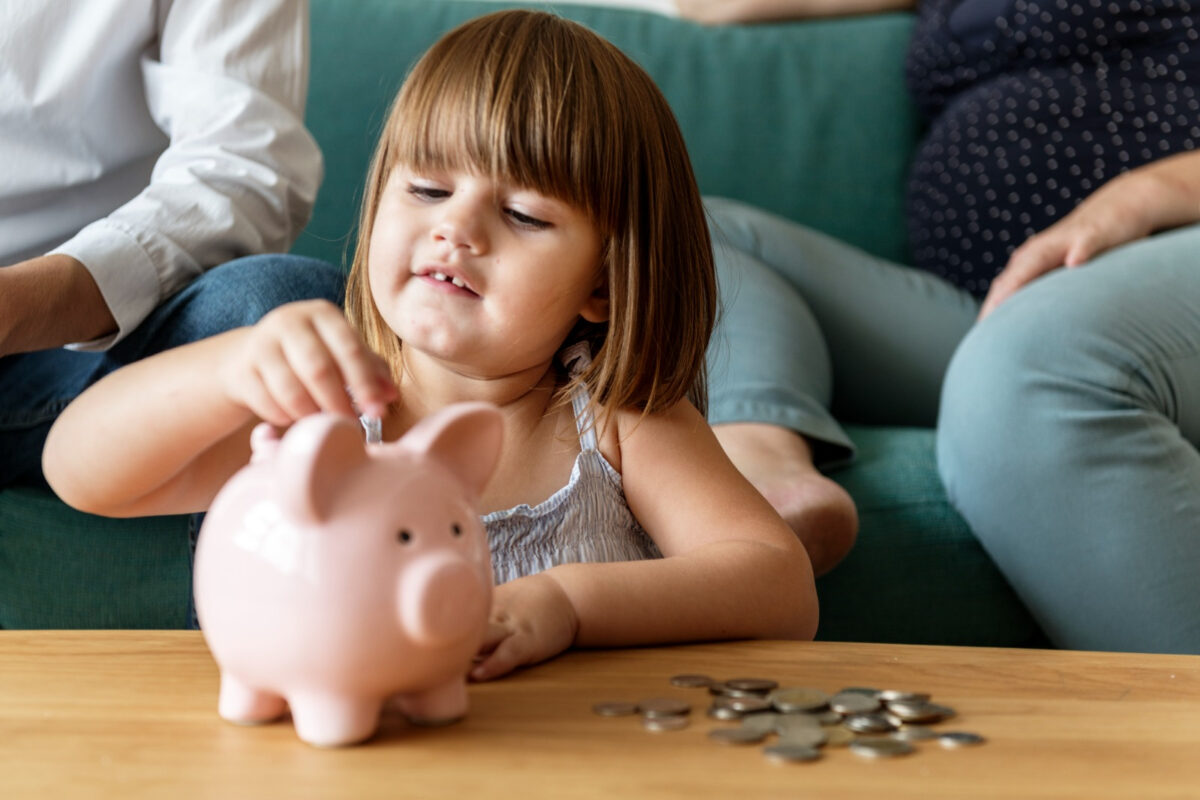
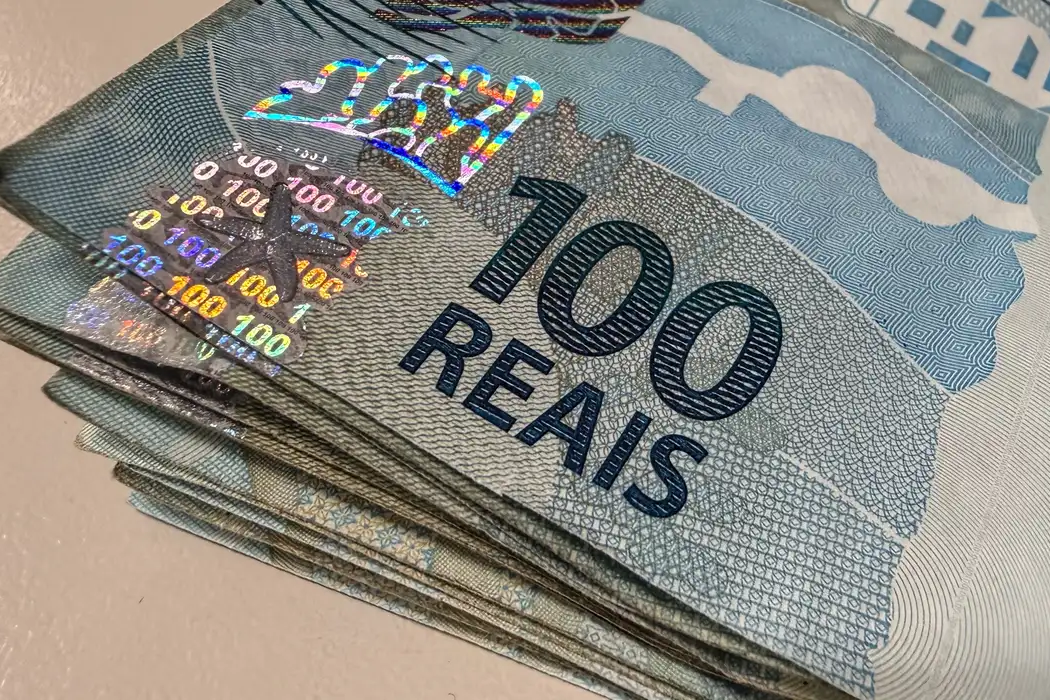
Educação financeira pode começar na infância e ajudar as famílias a planejar despesas futuras, como os custos da faculdade. | Foto: Magnific
03 de outubro de 2026 – A relação com o dinheiro começa a ser construída ainda na infância. Uma revisão de mais de 100 estudos, conduzida por pesquisadores da Universidade de Cambridge e baseada em pesquisas realizadas ao longo de cerca de 30 anos, indica que hábitos e atitudes relacionados às finanças podem começar a se formar por volta dos sete anos.
O tema ganha relevância diante dos resultados do Brasil no Programa Internacional de Avaliação de Estudantes (PISA) 2022, da Organização para a Cooperação e Desenvolvimento Econômico (OCDE). Segundo os dados apresentados no material, apenas 2% dos estudantes brasileiros avaliados alcançaram o nível mais alto de proficiência em educação financeira, enquanto a média entre os países da OCDE participantes foi de 11%.
O Dia das Crianças pode ser uma oportunidade para iniciar conversas sobre dinheiro de acordo com a idade e, ao mesmo tempo, transformar esses aprendizados em planejamento para despesas futuras, como a faculdade.
>>>SIGA O YOUTUBE DO PORTAL TERRA DA LUZ <<<
Primeiros contatos com o dinheiro
Entre os 3 e os 6 anos, o objetivo da educação financeira não precisa ser ensinar cálculos. A proposta é apresentar conceitos básicos, como a diferença entre necessidade e desejo e a compreensão de que nem sempre um pedido pode ser atendido imediatamente.
O chamado “teste do marshmallow”, que ficou conhecido por relacionar a capacidade de esperar por uma recompensa ao autocontrole, ajudou a popularizar essa discussão. Pesquisas posteriores, porém, indicam que fatores familiares, ambientais e socioeconômicos também podem influenciar os resultados ao longo da vida.
Atividades simples podem ajudar nesse aprendizado. Guardar moedas em um cofrinho transparente, por exemplo, permite que a criança visualize a formação de uma reserva e associe o ato de esperar a uma conquista futura.
Mesada ajuda a ensinar planejamento
Entre os 7 e os 12 anos, a mesada pode funcionar como uma primeira experiência de administração do próprio dinheiro. O valor pode ser regular ou estar relacionado a tarefas previamente combinadas pela família.
Uma estratégia apresentada no material é dividir o dinheiro recebido em três partes: uma para gastar no presente, outra para guardar com um objetivo específico e uma terceira destinada a ajudar outras pessoas.
Um exemplo ajuda a visualizar o conceito. Se um brinquedo custa R$ 100 e a criança consegue guardar R$ 10 por mês, serão necessários dez meses para alcançar o valor. Dessa maneira, conceitos como planejamento, prazo e objetivo podem ser apresentados de forma prática.
Na adolescência, decisões ficam mais complexas
Com a adolescência, aumentam também as possibilidades de autonomia financeira. A família pode considerar uma conta bancária para o jovem, permitindo que ele conheça, na prática, serviços financeiros.
O cartão de crédito também pode ser utilizado como ferramenta de aprendizado quando há limites compatíveis com a realidade financeira e pagamento integral da fatura. Um dos principais cuidados é evitar o crédito rotativo, que está entre as modalidades de crédito com taxas mais elevadas.
Nesse período, também podem ser considerados os primeiros investimentos em nome do adolescente, observadas as regras da instituição financeira e a necessidade de representação ou assistência do responsável legal.
A lógica é semelhante à utilizada no planejamento para a faculdade: transformar um objetivo de grande valor em pequenos aportes realizados ao longo do tempo.
Quanto guardar para a faculdade
Segundo o levantamento Cenário de Precificação da Graduação – Brasil 2026, atribuído à Hoper Educação em parceria com a Associação Brasileira de Mantenedoras de Ensino Superior (ABMES), a mediana das mensalidades presenciais no país seria de R$ 835 em 2026. No ensino a distância, a mediana seria de R$ 214.
Medicina aparece como uma exceção, com mediana de R$ 11,4 mil por mês e valores que podem ultrapassar R$ 15 mil em algumas instituições.
Para demonstrar o impacto do tempo sobre o planejamento, o material utiliza uma rentabilidade real hipotética de 6% ao ano, ou seja, acima da inflação. Os aportes são considerados ao final de cada mês e os valores são brutos.
A simulação utiliza os custos dos cursos em valores atuais e não considera bolsas, impostos, taxas ou reajustes diferentes da inflação. Os custos têm como referência as medianas nacionais atribuídas à Hoper Educação e à ABMES.
O cálculo não representa uma promessa de rentabilidade. O retorno efetivo dos investimentos pode ser maior ou menor, e não há garantia de que uma taxa real de 6% ao ano estará disponível durante todo o período.
O efeito do tempo nos investimentos
A simulação apresentada mostra como o prazo pode alterar significativamente o valor dos aportes mensais. Para um curso presencial padrão, por exemplo, o valor mensal estimado cai de R$ 577 quando o período de acumulação é de cinco anos para R$ 140 quando o dinheiro é guardado durante 15 anos.
A diferença está relacionada ao efeito dos juros compostos: quanto mais tempo o dinheiro permanece investido, maior pode ser a participação dos rendimentos acumulados na formação do patrimônio.
O planejamento também pode ser complementado por bolsas institucionais ou pelo Programa Universidade para Todos (Prouni). Outra possibilidade é o financiamento por meio de programas como o Fundo de Financiamento Estudantil (Fies).
Por isso, os valores da simulação devem ser entendidos como referências para planejamento, e não como uma obrigação fixa.
Onde guardar o dinheiro
Para objetivos de longo prazo, a família pode combinar diferentes estratégias de investimento. Uma conta de investimentos em nome do próprio filho, aberta com a participação do responsável legal e de acordo com as regras da instituição, pode ajudar a relacionar os recursos ao objetivo educacional.
Entre as alternativas está o Tesouro Educa+, título criado para objetivos relacionados à educação. O investimento combina a variação do IPCA com uma taxa de juros contratada no momento da compra e, a partir da data de conversão escolhida, transforma o valor acumulado em 60 pagamentos mensais durante cinco anos.
A estratégia busca aproximar o fluxo do investimento das despesas de uma graduação. É necessário, porém, considerar a data prevista para o início dos estudos e lembrar que a venda antecipada pode provocar oscilações no preço do título em razão da marcação a mercado.
Outra alternativa é o Tesouro IPCA+, cujo rendimento combina a variação do IPCA com uma taxa prefixada. As taxas são atualizadas diariamente e a rentabilidade contratada é assegurada caso o título seja mantido até o vencimento. Em uma venda antecipada, o preço também pode oscilar.
O planejamento pode ainda considerar debêntures incentivadas, que podem ter isenção de Imposto de Renda para pessoas físicas, mas envolvem risco de crédito do emissor e não contam com a cobertura do Fundo Garantidor de Créditos (FGC).
A previdência privada também pode fazer parte da estratégia, desde que sejam avaliados fatores como taxas, regime tributário, prazo e características do fundo.
Dinheiro como ferramenta
A educação financeira na infância não precisa estar restrita ao objetivo de acumular dinheiro. O aprendizado envolve compreender escolhas, planejamento, espera e responsabilidade.
Afeto, tempo dedicado às brincadeiras e incentivo à curiosidade continuam sendo aspectos importantes da formação das crianças. O planejamento financeiro pode contribuir para reduzir dificuldades futuras e ampliar a capacidade da família de se preparar para despesas de longo prazo, como a formação universitária.
Leia também | ABRAOSC apresenta carta com propostas para a cultura
Tags: Educação financeira, finanças pessoais, planejamento financeiro, dinheiro, crianças, educação infantil, educação financeira para crianças, mesada, mesada infantil, adolescentes, investimentos, investimentos para filhos, planejamento para faculdade, faculdade, custos da faculdade, educação superior, juros compostos, Tesouro Educa+, Tesouro IPCA+, Tesouro Direto, previdência privada, debêntures incentivadas, Prouni, Fies, Dia das Crianças, economia, investimentos de longo prazo, Portal Terra da Luz