Sustentabilidade: Cimento Apodi conquista prêmio global na Grécia
20/10/2026
Meio Ambiente: Associação Caatinga lança animação infantil
20/10/2026Economia: Simples Nacional tem prazo até 30 de outubro Empresas optantes pelo regime simplificado devem avaliar a possibilidade de recolher IBS e CBS pelas regras gerais a partir de 2027; especialistas alertam para impactos sobre créditos tributários, preços, contratos e fluxo de caixa
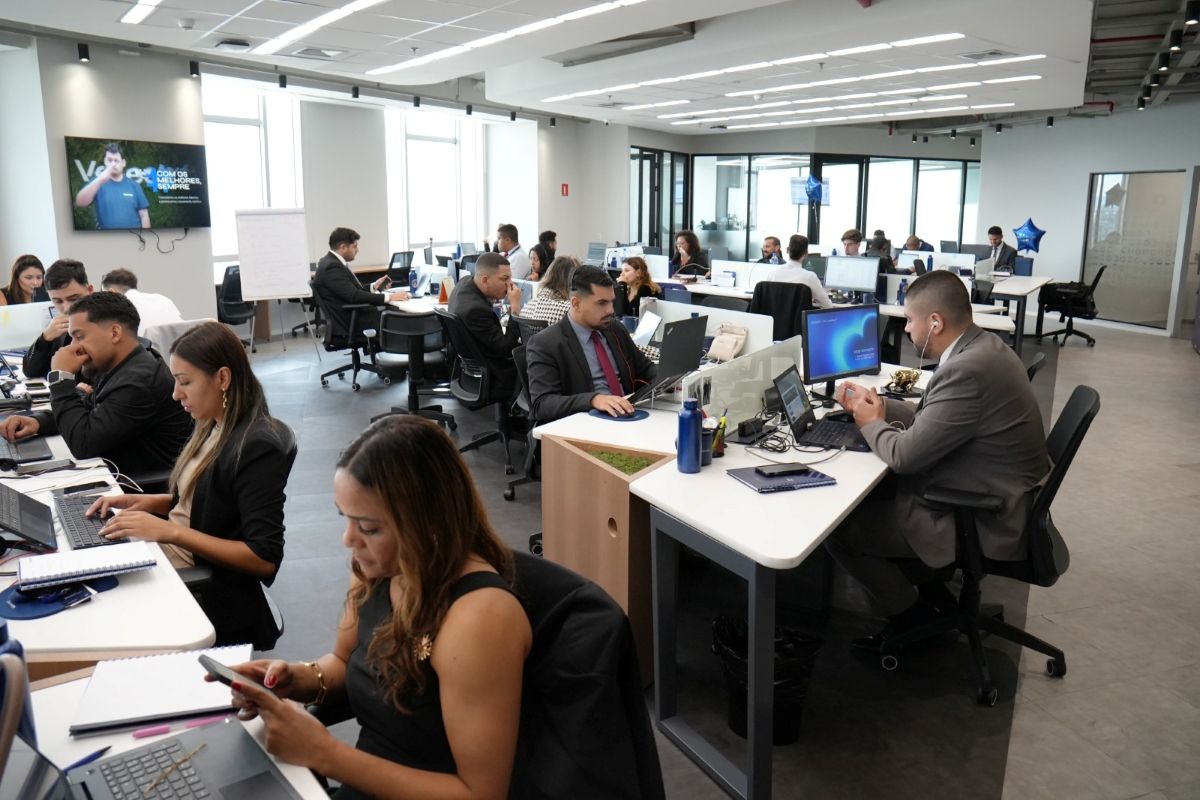
Empresas do Simples Nacional têm até 30 de outubro para optar pelo recolhimento regular de IBS e CBS no primeiro semestre de 2027. Especialistas recomendam avaliar os impactos sobre créditos tributários, contratos, preços e fluxo de caixa antes da decisão | Foto: divulgação
20 de outubro de 2026 – Microempresas e empresas de pequeno porte enquadradas no Simples Nacional têm até o dia 30 de outubro para decidir se desejam recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027. O prazo, estabelecido pela Resolução CGSN nº 194/2026, amplia o período de avaliação de uma escolha que poderá afetar os custos, as relações comerciais e a competitividade dos negócios.
A mudança faz parte da adaptação do Simples Nacional à Reforma Tributária do Consumo. A partir de 2027, as empresas enquadradas no sistema simplificado poderão manter o recolhimento do IBS e da CBS dentro do próprio Simples ou optar pela apuração desses dois tributos segundo as regras do regime regular.
A decisão exige uma análise que ultrapassa a comparação de alíquotas. Dependendo das características de cada empresa, a escolha poderá influenciar a geração de créditos tributários, a formação dos preços, as margens de lucro, os contratos comerciais e a disponibilidade de recursos em caixa.
Para os especialistas da Valestrá, a proximidade do prazo reforça a importância de realizar simulações financeiras e avaliar os efeitos jurídicos e contábeis antes de formalizar a opção.
A Receita Federal e o Comitê Gestor do IBS confirmam que o prazo de 30 de outubro se refere especificamente à escolha pelo recolhimento regular de IBS e CBS para o período de janeiro a junho de 2027. Já o prazo para ingresso ou retorno ao Simples Nacional terminou em 15 de outubro.
>>>SIGA O YOUTUBE DO PORTAL TERRA DA LUZ <<<
Reforma Tributária exige novas decisões das empresas
A implementação da Reforma Tributária do Consumo introduz mudanças importantes na forma como empresas brasileiras deverão apurar e recolher tributos sobre bens e serviços.
O IBS e a CBS integram o novo modelo tributário criado para substituir gradualmente impostos e contribuições existentes no sistema atual.
Para os pequenos negócios, uma das principais alterações é a possibilidade de permanecer no Simples Nacional e, ao mesmo tempo, escolher a apuração desses dois tributos pelo regime regular.
Isso significa que a empresa não precisará necessariamente abandonar todo o sistema simplificado para adotar uma sistemática diferente de recolhimento do IBS e da CBS.
Entretanto, cada alternativa apresenta características próprias, especialmente no tratamento dos créditos tributários e nas relações entre fornecedores e compradores.
Por essa razão, especialistas recomendam avaliar o perfil da clientela, a estrutura de custos e o tipo de operação realizada antes da decisão.
Prazo para adesão ao Simples Nacional já terminou
A Resolução CGSN nº 194/2026 estabeleceu dois procedimentos distintos, com datas específicas.
O primeiro foi destinado às empresas que desejavam ingressar ou retornar ao Simples Nacional em 2027. Nesse caso, as solicitações puderam ser apresentadas até 15 de outubro de 2026.
O segundo procedimento é voltado às empresas optantes pelo Simples que pretendem recolher IBS e CBS pelo regime regular.
Para essa escolha, o prazo permanece aberto até 30 de outubro.
Empresas que solicitaram ingresso no Simples Nacional e tiveram o pedido inicialmente indeferido por pendências fiscais ou cadastrais também têm até essa data para regularizar a situação.
A Receita Federal esclarece que os dois procedimentos não devem ser confundidos, pois produzem efeitos diferentes sobre o enquadramento e a tributação das empresas.
Também está previsto um período de cancelamento das opções entre 3 de novembro e 20 de dezembro de 2026, conforme as condições estabelecidas pela regulamentação.
Decisão envolve aspectos jurídicos e operacionais
Para Keila Biazon, presidente da Valestrá, a escolha entre as duas sistemáticas exige uma avaliação aprofundada da realidade de cada negócio.
“A empresa precisa compreender o efeito jurídico de cada alternativa dentro da sua própria operação. Isso passa pela relação com clientes e fornecedores, pelos contratos existentes e pela forma como o negócio está estruturado. Não é uma decisão que deve ser tomada de maneira automática simplesmente porque a empresa já está no Simples Nacional”, explica.
A especialista destaca que mudanças na forma de recolhimento dos tributos podem exigir revisões contratuais e adaptações nos procedimentos administrativos e fiscais.
Empresas que fornecem produtos ou serviços para grandes organizações, por exemplo, poderão precisar analisar como o tratamento dos créditos de IBS e CBS influencia a competitividade de suas propostas comerciais.
A avaliação também deve considerar os compromissos já assumidos com clientes e fornecedores, especialmente nos contratos de médio e longo prazo.
Créditos tributários podem influenciar preços e contratos
Um dos pontos centrais da discussão é a geração e o aproveitamento de créditos tributários.
No modelo de tributação sobre o consumo, os créditos podem permitir que empresas compensem valores relacionados às operações anteriores da cadeia produtiva, conforme as regras legais.
Essa característica ganha relevância especialmente nas operações entre empresas, conhecidas como B2B, sigla em inglês para business to business.
Dependendo da sistemática tributária adotada pelo fornecedor, os créditos disponíveis ao comprador poderão variar.
Essa diferença pode influenciar a negociação de preços, a seleção de fornecedores e a estruturação de contratos comerciais.
Uma empresa enquadrada no Simples Nacional pode, portanto, descobrir que determinada forma de recolhimento é mais adequada ao seu perfil de clientes, enquanto outra organização do mesmo setor chega a uma conclusão diferente.
Por isso, a opção não deve ser considerada vantajosa apenas porque permite determinada modalidade de aproveitamento de créditos.
É necessário comparar os ganhos potenciais com os custos tributários e operacionais envolvidos.
Receita registrou mais de 586 mil solicitações
O interesse das empresas pelas novas regras já aparece nos dados divulgados pela Receita Federal.
Em balanço publicado em 28 de setembro, o órgão informou ter recebido 586.675 solicitações de opção pelo regime regular do IBS e da CBS.
Na mesma data, haviam sido contabilizadas 370.553 solicitações de opção pelo Simples Nacional, das quais 132.131 estavam deferidas e 238.422 apresentavam pendências ou impedimentos ainda sujeitos à regularização.
Os números demonstram a mobilização dos contribuintes diante das mudanças previstas para 2027.
Entretanto, o volume de solicitações não significa que a escolha pelo regime regular seja financeiramente mais vantajosa para todas as empresas.
Os dados representam a quantidade de pedidos registrada naquele balanço, e não uma avaliação dos resultados econômicos das opções.
Simulações contábeis devem orientar a escolha
Na avaliação de Edinaldo Carrion, parceiro contábil da Valestrá, a decisão precisa considerar informações financeiras concretas de cada negócio.
“Duas empresas do mesmo setor podem chegar a conclusões diferentes porque possuem estruturas de custos, margens, fornecedores e perfis de clientes distintos. É preciso transformar as possibilidades da legislação em cenários concretos para enxergar o efeito de cada escolha no resultado da companhia”, explica.
Segundo o especialista, uma comparação adequada deve considerar o volume de operações, os custos de aquisição, o perfil dos fornecedores e as condições comerciais praticadas.
Também é importante verificar se a empresa possui capacidade operacional e contábil para administrar as exigências associadas ao regime escolhido.
O objetivo é identificar não apenas possíveis vantagens tributárias, mas também os impactos efetivos sobre a rentabilidade.
Maior crédito não significa mais dinheiro em caixa
Outro aspecto destacado pela Valestrá é a diferença entre a geração de créditos tributários e a disponibilidade financeira da empresa.
Um regime que possibilite maior aproveitamento de créditos pode, em determinadas circunstâncias, exigir desembolsos ou procedimentos adicionais que afetem o fluxo de caixa.
Por isso, a análise precisa considerar o momento em que os créditos poderão ser utilizados e o impacto do recolhimento tributário sobre os recursos disponíveis.
“É preciso entender de onde vêm esses créditos, quanto representam, quando serão aproveitados e qual será o desembolso necessário. Só assim conseguimos avaliar o impacto efetivo sobre margem e caixa”, acrescenta Carrion.
A recomendação é que os empresários trabalhem com projeções que permitam visualizar os efeitos das alternativas ao longo dos primeiros meses de 2027.
Essa comparação poderá ajudar a evitar decisões baseadas exclusivamente em vantagens aparentes.
Permanecer no Simples também exige planejamento
As empresas que já estão enquadradas no Simples Nacional não precisam apresentar uma nova solicitação apenas para continuar no regime.
Da mesma forma, aquelas que não escolherem o recolhimento regular de IBS e CBS no prazo estabelecido permanecerão, no primeiro semestre de 2027, na sistemática aplicável ao Simples Nacional para esses tributos.
Entretanto, a manutenção automática das condições atuais não elimina a necessidade de avaliação.
Para Keila Biazon, existe uma diferença importante entre decidir conscientemente pela permanência e simplesmente deixar o prazo terminar.
“Existe uma diferença importante entre permanecer em uma sistemática depois de avaliá-la e simplesmente permanecer porque nenhuma análise foi feita. Com a Reforma Tributária, a ausência de uma opção também produz consequências jurídicas e econômicas para a empresa. É isso que precisa estar claro para o empresário neste momento”, afirma.
A análise antecipada permitirá que os gestores compreendam os efeitos da permanência no regime e identifiquem eventuais necessidades de ajustes comerciais e contábeis.
Veja as diferenças entre as duas alternativas
| Aspecto | IBS e CBS no Simples | IBS e CBS no regime regular |
|---|---|---|
| Enquadramento da empresa | Permanece no Simples Nacional | Permanece no Simples para os demais tributos |
| Recolhimento do IBS e da CBS | Pela sistemática do Simples | Pelas regras do regime regular |
| Créditos tributários | Aplicação das regras específicas do Simples | Aplicação das regras de creditamento do regime regular |
| Relações comerciais | Pode afetar os créditos aproveitáveis pelos clientes | Pode ampliar possibilidades de creditamento, conforme a operação |
| Gestão tributária | Mantém a estrutura simplificada desses recolhimentos | Pode exigir controles fiscais e contábeis adicionais |
| Melhor alternativa | Depende das características da empresa | Depende das características da empresa |
A escolha deve considerar a legislação aplicável e os efeitos concretos para cada atividade econômica, não sendo possível afirmar que uma das opções é universalmente superior à outra.
Planejamento será decisivo para a competitividade
Com o prazo final se aproximando, especialistas recomendam que as empresas analisem os dois cenários antes de formalizar qualquer escolha.
O levantamento deve considerar a composição das receitas, as despesas, a origem dos insumos, os contratos existentes e as necessidades de capital de giro.
Também é importante verificar de que forma os clientes poderão reagir a alterações nos preços e nas condições tributárias das operações.
Uma decisão tomada sem planejamento pode provocar efeitos sobre margens de lucro, capacidade de investimento e competitividade.
Por outro lado, a avaliação antecipada pode ajudar a identificar oportunidades de adequação da estratégia comercial.
A definição do regime de IBS e CBS para 2027, portanto, representa uma decisão de gestão com consequências jurídicas, contábeis e financeiras.
Leia também | PF apreende R$ 600 mil e prende duas pessoas no Ceará
Tags: Simples Nacional, Simples Nacional 2027, Reforma Tributária, Reforma Tributária do Consumo, IBS, Imposto sobre Bens e Serviços, CBS, Contribuição sobre Bens e Serviços, Regime regular de tributação, Regime tributário, Recolhimento de tributos, Prazo Simples Nacional, Resolução CGSN 194 de 2026, Comitê Gestor do Simples Nacional, CGSN, Receita Federal, Comitê Gestor do IBS, Microempresas, Empresas de pequeno porte, Pequenos negócios, Empreendedorismo, Gestão empresarial, Planejamento tributário, Planejamento financeiro, Créditos tributários, Creditamento tributário, Competitividade empresarial, Formação de preços, Fluxo de caixa, Margem de lucro, Contabilidade, Contabilidade empresarial, Direito Tributário, Consultoria tributária, Mercado B2B, Contratos comerciais, Cadeia produtiva, Gestão de custos, Valestrá, Keila Biazon, Edinaldo Carrion, Economia, Empresas brasileiras, Legislação tributária, Portal Terra Da Luz